引言
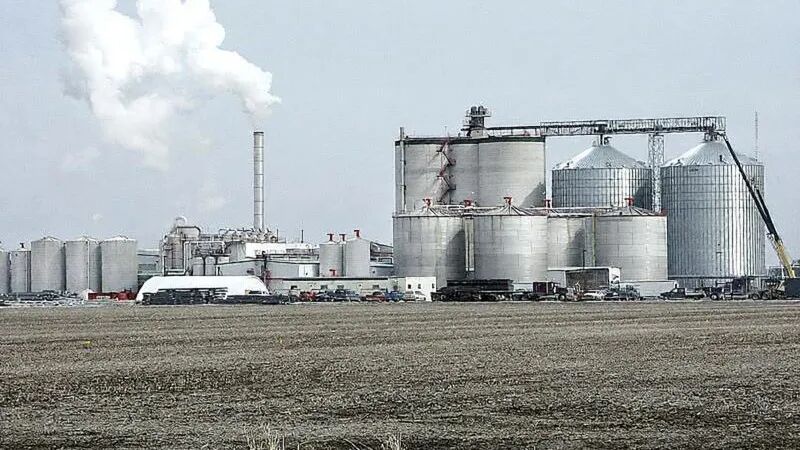
中国垃圾焚烧发电的全球老大,是光大环境。截至 2025 年底,它运营着 196 个垃圾发电项目,设计日处理能力 16.3 万吨,一年处理生活垃圾 5370 万吨。
全球老大这个名号,是一座座厂堆出来的。过去十来年,中国上焚烧项目,冲在最前面的,几乎总是它。
可就是这家一直往前冲的公司,这几年停了下来。2025 年,它的净利润涨了 16%,营收却缩了 9%——一涨一缩,正是它停下来的结果。
垃圾焚烧这门生意,本该有另一个样子。光大环境这十来年,走的是另一条路。如今,它正一步步走回来。而钱,是停下来之后,才显出来的。
1. 一门本该慢慢赚的生意
垃圾焚烧厂是什么?是城市基础设施。这是理解光大环境一切的前提。
它的钱,来得慢,但稳。 一座焚烧厂每天收两笔钱:一笔垃圾处理费,一笔上网电费。处理费写进特许经营合同,一签就是二三十年,不随行就市;上网电价有补贴和并网政策兜着。垃圾不会因为经济好坏突然变多变少——人只要还在生活,垃圾就每天产生。所以这两笔钱,低风险、低增长、可预测。
这门生意的”稳”里,还藏着一个水电燃气没有的变量——它的钱,主要不是用户一户户直接付的,是政府付的。处理费走财政,电价里有补贴。
它的增长,是有天花板的。 一座城市就那么多垃圾要处理,焚烧厂建够了就是建够了,不会像卖货一样越卖越多。这跟水电燃气一模一样:需求稳定,增长有限,增量跟着城市扩张慢慢走。
这样的生意,本该配长钱、慢钱。 看水电燃气公司怎么经营就知道了。资产一投下去,用二三十年,靠稳定的现金流把本钱一点点收回来;股东赚的不是暴利,是稳定、可预期的分红。没人指望一家水电燃气公司爆发式增长,但也没人担心它明天塌掉。它的资产负债表上,配的是长期、低成本的资金。
光大环境这门生意,本该配长钱、慢钱。但过去十来年,它配的不是这种钱。
2. 十来年,都在跑马圈地
光大环境不是一开始就做焚烧的。它先做的是水务——典型的公用事业,长钱慢赚。真正把它推到行业龙头位置的,是垃圾焚烧,尤其是 2012 年之后。
那十来年,是垃圾焚烧的黄金年代,光大环境正是按”快钱”的活法在冲。 上网电价补贴、垃圾处理费、跑马圈地的规模红利,一起喂出了一个能同时养活几十家上市公司的赛道。谁圈的地多、建的厂快,谁就是赢家。
它把一门慢生意,经营成了高增长。 拼命融资、拼命投新项目,把现金和利润一笔笔押进下一个厂。结果就是,这家公司的账本上,”建厂”才是主业,不是”运营”。
数据最诚实。2021 年,光大环境的建造服务收入 268.4 亿港元,占总收益的一半以上;到 2025 年,这个数字跌到 27.22 亿港元,少了近九成——缩掉的,几乎全是建造收入。
用快钱做慢生意,账上的代价也是实打实的。冲规模的那些年,光大环境的资产负债率一度攀到 67.87%,财务费用一年要花 30 亿港元。这个杠杆,本不该是一家公用事业公司该有的。
换句话说,光大环境过去十来年真正在做的,是用”成长股”的节奏,经营一门”公用事业”。追规模这件事,在红利期是对的;但追规模用的那套钱和节奏,跟这门生意的属性,对不上。
钱和生意的属性,错位了。
3. 路到顶了,它选择停下来
错位的经营方式能撑多久,取决于红利能撑多久。而垃圾焚烧的建设红利,2021 年前后到顶了。
增量市场,没了。 到 2024 年,全国垃圾焚烧厂已经超过 1000 家、焚烧炉超过 2000 座,日处理能力超过 110 万吨,占全球总处理能力的六成。”十四五”的产能建设目标提前超额完成,国内能建的地方基本建完了;国补开始退坡,新增项目的账没那么好算了。行业从”抢着建”,切换到”没有新项目可建”——全国垃圾焚烧项目的中标数量,自 2021 年的高位明显回落,到 2024 年已所剩无几。
光大环境作为最大的一家,最先撞上这堵墙。总营收从 2021 年的 498.95 亿港元降到 2025 年的 275.21 亿港元,缩水近半,缩的主要是建造收入——新建项目没了,建造这块跟着塌。
到了路口,光大环境选择了停,而且停得比多数同行早。 它的资本开支,2021 年还在 280 亿港元的高峰上,2022 年就砍到 160 亿港元,2023 年 78 亿港元,2024 年 60 亿港元。2022 年,它的运营收入第一次超过建造收入;2023 年初,管理层在业绩会上明说,要主动严控资本开支、压降融资杠杆。它不是走到路尽头才停,是路还通着的时候,自己先收了手。2025 年,资产负债率降到 62%,较历史高位明显回落。
行业到顶,是外因;主动停下来,是内因。
4. 一停,钱就显出来
一停,账就变了。
收入结构,先翻了过来。 2025 年,运营服务收入 198.33 亿港元,占总收益的 72%,建造收入只占 10%;而四年前,占大头的还是建造。运营,已经成了收入的绝对主体。
钱,省下来了。 财务费用从一年前的 30 亿港元降到 23.94 亿港元,省了 6 亿多港元——少花的原因不是少借了钱,是把贵的债换成便宜的债,借着利率下行把融资成本一点点压下来。这一笔,是”停”带来的,不是”增长”带来的。
省下的钱,显了出来。 账上现金 105 亿港元,同比多了三成;分红比例提到 42.3%,股息涨了 17%。应收账款回收率做到 98%、近年最好——但这是当期的钱收得快,账上还压着上百亿港元的存量应收,大头是历年国补拖欠。回收率再好,收的终究还是政府的钱,而政府的钱,紧的时候最拖。
这几笔账,指向同一件事:当光大环境不再把现金投进下一个新项目,钱自己显出来了。 过去十来年,钱一直被”增长”吃掉——赚来的钱还没焐热,就投进了下一座厂;现在停下来,这门公用事业本该有的现金流和分红,才回到账上。
5. 再往前走,路还在走
停下来,账变好了。可停下来的另一面是——它手里有了钱,钱要往哪投,还没有答案。
供热供汽,量涨了三成多,但它是焚烧的协同副产品,绝对收入占比还不大;海外,乌兹别克拿了两个项目、东南亚签了装备合同,加起来不到营收的 3%。这两个落点,目前都接不住 275 亿的盘子。
但光大环境不是没钱投。它一年的经营现金流超过 120 亿港元,资本开支已经降到 60 亿港元——一进一出,粗略看,每年还有 60 亿港元上下的钱留下来。过去,这些钱投进下一座厂;现在,没有下一座厂可建了。这笔钱往哪投,是它下一程真正的考验。
能不能把供热、海外,从眼下的”小”长成”独立业务”,让这笔钱投出一个新的增长极——这比”停下来”更难。停下来,是守住存量;把钱投出去、投对,才是长出增量。
结语
碧水源的膜,本该靠复购收钱,却拿去当了敲门砖;光大环境的焚烧厂,本该慢慢赚、稳稳分,却用十来年的跑马圈地去经营。一门生意有它的”本该”,偏离了,早晚要走回来。(参考阅读:碧水源:膜的下一站是运营)
碧水源是被坏账逼着走回来的,光大环境是路还通着时自己先停下来的。一个被动,一个主动,姿态不同,内核是同一件事——钱和生意的属性,终究要对上。
只是,光大环境的这门”稳”,终究还系在政府付费这根绳上——钱显出来了,不等于钱就落了袋。这是它和碧水源,绕不开的同一个坎。