EOD回到小而美:体量小了,门槛高了
基于辰于咨询对 EOD 的持续跟踪,本文拆解了 EOD 从”大而全”回到”小而美”的转向——体量收缩不是退潮,是门槛抬高:治理投入硬、产业收益软,拿软补硬,账天生有缺口。门槛抬高的方向,是把软收益做实。
基于辰于咨询对 EOD 的持续跟踪,本文拆解了 EOD 从”大而全”回到”小而美”的转向——体量收缩不是退潮,是门槛抬高:治理投入硬、产业收益软,拿软补硬,账天生有缺口。门槛抬高的方向,是把软收益做实。
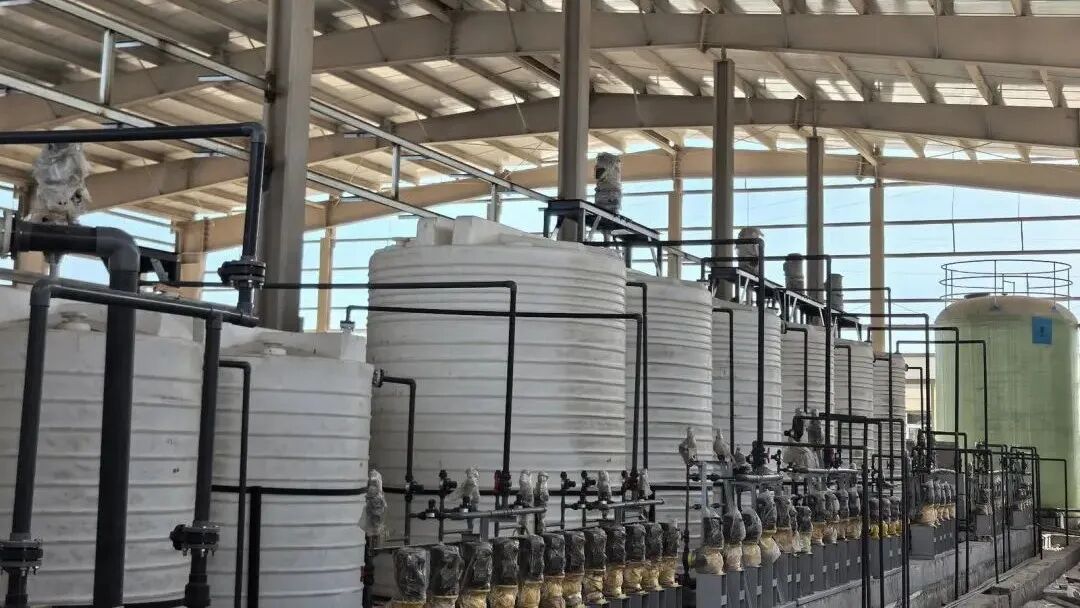
基于辰于咨询对水资源配置与水权改革的持续跟踪,本文拆解了黄河流域缺水城市再生水利用率反常飙高背后的机制——再生水的价值在缺水区从”水”重估为”指标”。核心判断:再生水是缺水区少有的、不计入用水总量指标且能置换出可交易黄河指标的水源,其定价逻辑正在从水价切换到水权价;但这套价值建立在一个可变的前提上——取水许可的持续冻结,而冻结正在治理见效中松动。
基于辰于咨询对绿色燃料赛道的持续跟踪,本文拆解了绿色甲醇第一船货出海背后的成本逻辑:绿色甲醇贵是相对灰甲醇,但相对欧盟本土产,中国因绿电便宜成为全球成本洼地,出海的本质是把欧盟政策催生的绿色溢价和中国低成本之间的差价变成生意。
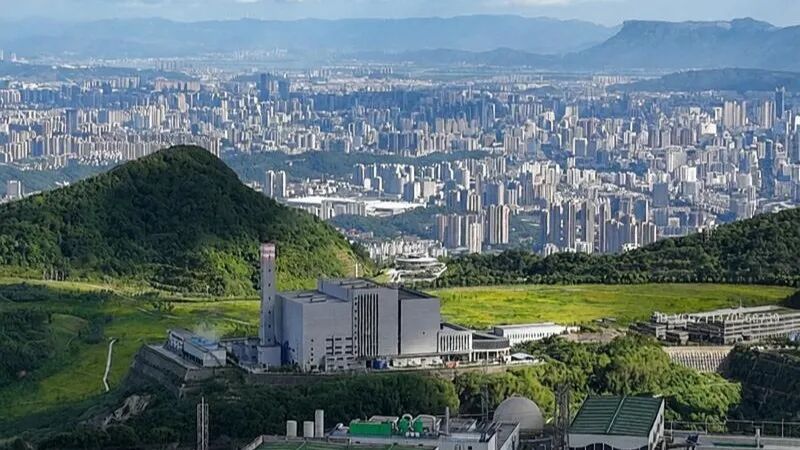
基于辰于咨询对固废与能源化赛道的持续跟踪,本文拆解了垃圾焚烧全行业转向供热背后的身份之变——它第一次从”领政策饭”的市政设施,长成”自己找客户、自己谈价格、自己扛风险”的市场主体。
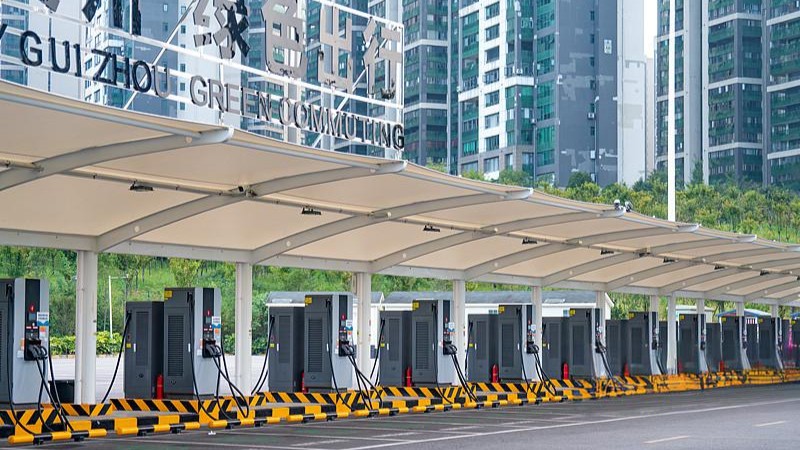
基于辰于咨询对环卫装备电动化进程的持续跟踪,本文拆解了新能源环卫车半年渗透率翻倍背后的落差——拐点到了车端,没到基础设施端,运营端欠的三个账正是下一个市场。
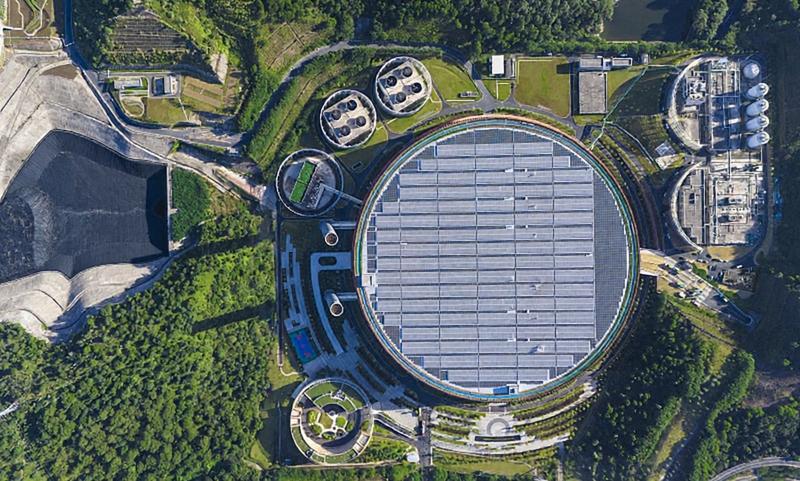
基于辰于咨询对垃圾焚烧与危废处置赛道的持续跟踪,本文拆解了飞灰资源化的倒计时——浙江上海已经零填埋,更多地区还在填埋的舒适区里,但填埋这条路正在被政策封死。
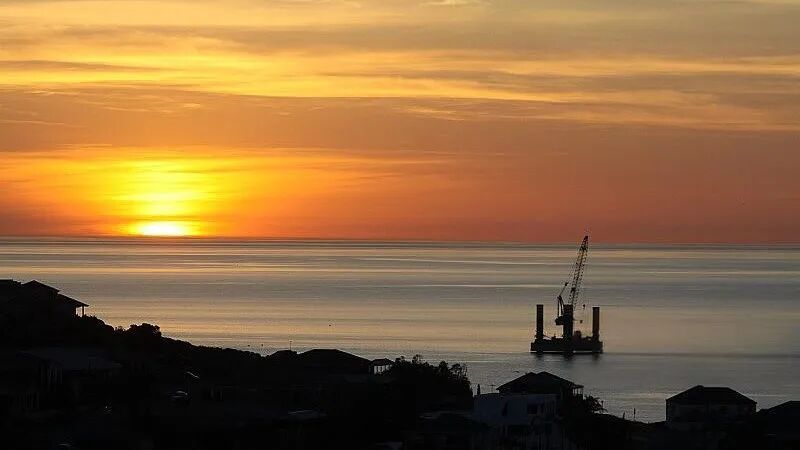
基于辰于咨询对水务行业技术出海的持续跟踪,本文结合自然资源部海水淡化规模数据及沃顿科技、佛得角项目等公开案例,分析了中国海水淡化产业从国内慢增长到海外快变量的结构性转变。
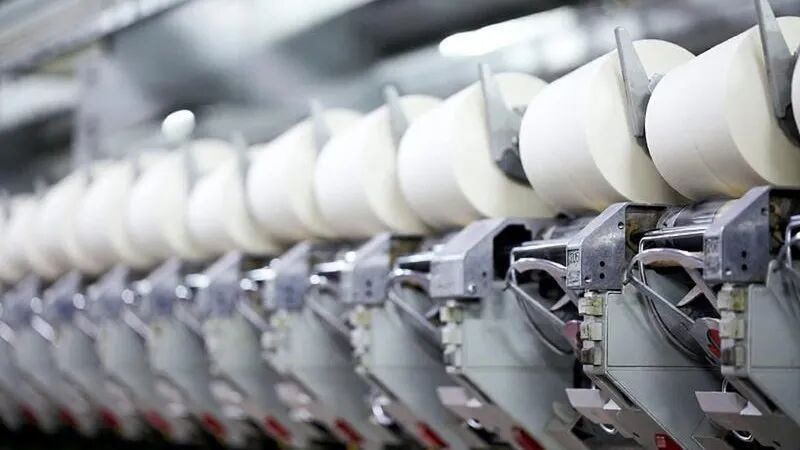
基于辰于咨询对环保行业细分赛道的持续跟踪,本文结合《纺织工业水污染物排放标准》(GB 4287—2026)原文及生态环境部官方解读,分析了纺织废水处理市场从“分散低价”到“集中专业”的结构性转变。