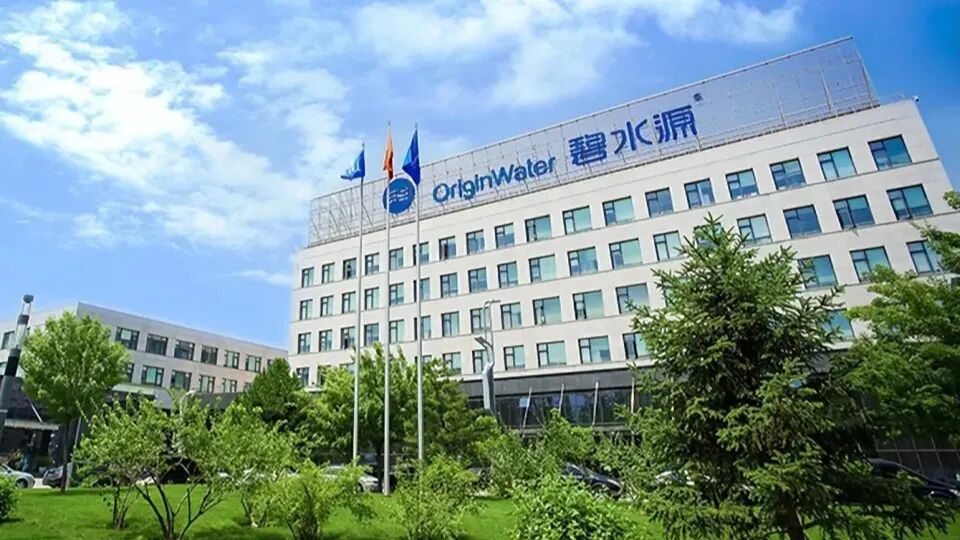
碧水源:膜的下一站是运营
基于辰于咨询对水务行业的持续跟踪,本文拆解了碧水源从”技术标杆”到”运营转身”的十五年——它的膜主要不是产品,是拿项目的资格;绕了一大圈,它最后落在了运营上,那里才是膜这门技术本该在的位置。
基于辰于咨询对水务行业的持续跟踪,本文拆解了碧水源从”技术标杆”到”运营转身”的十五年——它的膜主要不是产品,是拿项目的资格;绕了一大圈,它最后落在了运营上,那里才是膜这门技术本该在的位置。
基于辰于咨询对 EOD 的持续跟踪,本文拆解了 EOD 从”大而全”回到”小而美”的转向——体量收缩不是退潮,是门槛抬高:治理投入硬、产业收益软,拿软补硬,账天生有缺口。门槛抬高的方向,是把软收益做实。
基于辰于咨询对水资源配置与水权改革的持续跟踪,本文拆解了黄河流域缺水城市再生水利用率反常飙高背后的机制——再生水的价值在缺水区从”水”重估为”指标”。核心判断:再生水是缺水区少有的、不计入用水总量指标且能置换出可交易黄河指标的水源,其定价逻辑正在从水价切换到水权价;但这套价值建立在一个可变的前提上——取水许可的持续冻结,而冻结正在治理见效中松动。
基于辰于咨询对绿色燃料赛道的持续跟踪,本文拆解了绿色甲醇第一船货出海背后的成本逻辑:绿色甲醇贵是相对灰甲醇,但相对欧盟本土产,中国因绿电便宜成为全球成本洼地,出海的本质是把欧盟政策催生的绿色溢价和中国低成本之间的差价变成生意。
基于辰于咨询对固废与能源化赛道的持续跟踪,本文拆解了垃圾焚烧全行业转向供热背后的身份之变——它第一次从”领政策饭”的市政设施,长成”自己找客户、自己谈价格、自己扛风险”的市场主体。
基于辰于咨询对水务行业盈利模式的持续跟踪,本文结合多地水价听证会公告及上市公司财报数据,分析了供水企业核心利润结构从“接驳费驱动”到“运营收入驱动”的转型逻辑。
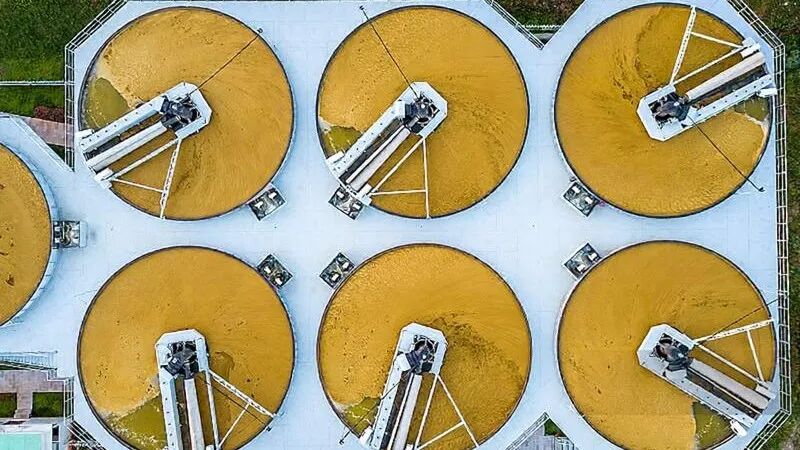
基于辰于咨询对水务与公用事业赛道的持续跟踪,本文拆解了市政污水正在发生的一轮”分手潮”——资产被收回、价格被摁住、标准被提高,行业正在从一门算得清回报的投资品,退回一门靠劳务吃饭的公共服务。
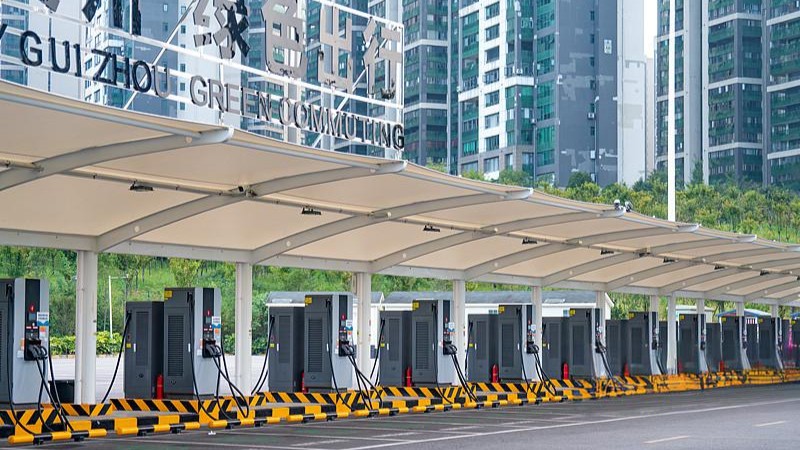
基于辰于咨询对环卫装备电动化进程的持续跟踪,本文拆解了新能源环卫车半年渗透率翻倍背后的落差——拐点到了车端,没到基础设施端,运营端欠的三个账正是下一个市场。