引言
这两年,腾格里、库布其的治沙工地上,挂的牌子换了一批。以前是林草局、三北办,现在是国家能源集团、华电、三峡。
牌子换了,是掏钱的人换了。沙还是那片沙,草方格还是一格一格地扎,治沙还是那个治沙——变的是买单的人,和买单的逻辑。
1. 过去二十年,治沙是政府的一笔成果账
治沙这门生意,过去二十年一直是政府买单。
中国是世界上荒漠化最严重的国家之一,荒漠化土地 257 万平方公里(2019 年第六次全国荒漠化调查),占了国土面积四分之一还多。防沙治沙,从”三北”防护林到”三北”工程攻坚战,是写进国家规划的战略任务。其中,”三北”工程攻坚战一项,中央投资就达 889 亿元、铺开 544 个项目。
这不是市场生意,是政治任务,任务完不成是要问责的。
政治任务,算的是成果账。治沙在政府那里,是一份要交的答卷:沙丘固定了、植被盖上了、成活率达标了,这几样摆出来,就是能上台面的成绩;反过来,沙没治住,风沙一年比一年凶,是卸不掉的责任。
政府买治沙,买的是”成果”。成果是有溢价的——政府愿意为”治住了”这三个字,多付一点。
给政府做治沙,卖的是治沙的本事,成交的是成活率、保存率、绿化面积这几个硬指标。指标漂亮,钱就好谈。这门生意慢——梭梭种下去,要熬过两三个风季才敢说成活;但慢有慢的好处,它熬的是真功夫,功夫到了,政府认。
2. 这两年,治沙成了央企的一笔门槛账
这两年,治沙的钱换了人掏——换成了能源央企。
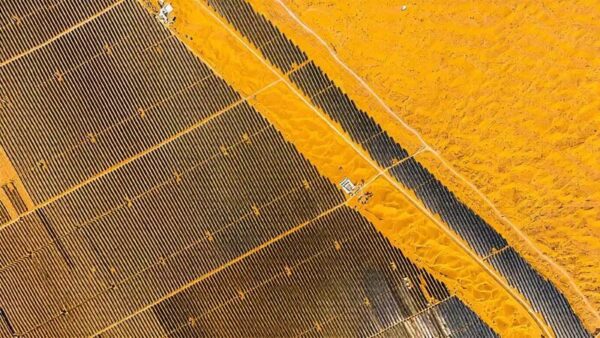
央企进场,是冲着沙戈荒里的光伏大基地去的。2022 年国家发改委、能源局发文,明确到 2030 年在沙漠、戈壁、荒漠地区规划建设风光基地总装机 4.55 亿千瓦,相当于 20 座三峡水电站。2025 年,国家林草局、发改委、能源局又联合印发《三北沙漠戈壁荒漠地区光伏治沙规划》,到 2030 年新增光伏装机 2.53 亿千瓦、治理沙化土地 1010 万亩。光伏治沙,成了和发电绑在一起的国家任务。
这 2.53 亿千瓦的装机,一多半落在内蒙古、甘肃、新疆的沙漠里。最典型的是库布其——鄂尔多斯正沿着沙漠北缘建一条总长近 400 公里、宽约 5 公里的”光伏长城”——可容纳 1 亿千瓦装机,计划 2030 年建成,届时光伏治沙 300 万亩、生态治沙 900 万亩。到 2026 年 9 月,这条”长城”已建成光伏装机 1284 万千瓦、落地治沙 80 万亩。
装机和治沙,是绑在一起算的。内蒙古防沙治沙和风电光伏一体化工程里,规则摆在那:参与光伏发电的企业,必须按 1:3 的比例承担生态治理责任。阿拉善盟写得更细,每万千瓦光伏,一体化治沙面积 400 亩——中广核在阿拉善的东场址项目,1GW 装机就配了 4 万亩治沙任务,治沙面积和装机规模并列写进自治区能源局、林草局的清单。这道题央企必须做到位,否则并网就会被卡住——地方验收看的还是植被保存率。治沙成了并网的前置条件:不治沙,不给并网。
准入条件,算的是门槛账。门槛的规矩是能过就行,多一分不花——中国电建在甘肃凉州的 20 万千瓦光伏治沙项目,总投资不到 10 亿,治沙投入约 6000 万,占比只有 6%,九成多的钱都砸在光伏板、支架、升压站上。治沙在央企的账上,是个纯成本项——不产生一度电、不带来一分发电收益。不是不想做好,是不能多花。
3. 同样是治沙,两本账
同一个治沙,在政府账上是成果,在央企账上是门槛。
成果有溢价,门槛只有过关的最低成本。这一高一低,账本上已经能看见了。
蒙草生态,国内最典型的治沙上市公司。它整体毛利率从 2022 年的 36.78%,一路降到 2026 年前三季度的 19.24%,近乎腰斩;归母净利润也从 2022 年的 1.85 亿,降到 2026 年前三季度的亏损 1.35 亿。它做的光伏治沙工程,单项目毛利率只有 12% 到 23%——三北工程 12.63%,给内蒙古能源集团做的风电光伏一体化治沙工程 19.18%。这不是蒙草不会干,是给央企治沙这门生意的价格,本来就压到了这个位置。
而且不只是蒙草,冠中生态、东珠生态,都在从盈利走向亏损——东珠 2022 年还赚 3472 万,2025 年亏了 10.79 亿。这条赛道上,还能稳稳赚钱的,是绿茵生态——毛利率常年 50% 上下,靠的是挑财政实力强的政府项目、做能持续收维护费的长周期业务。这些亏损,不能全算到光伏头上——蒙草还背着应收账款和减值,东珠的亏损,更多来自市政景观 PPP 的暴雷。但一条线是清楚的:甲方从政府换成央企,纯工程承包这门生意的价,被越压越薄。
两本账,差的不只是钱,更是验收。给政府治沙,验收看的是绿没绿——沙固没固住、草活没活、林成没成林,指标不达标,钱就拖着。给央企治沙,验收看的是过没过——草种上了、手续齐了、不耽误并网,就行。前者逼的是沙要治住,后者盯的是合规达标。
4. 治沙没变,变的是位置
治沙从”成果”掉成”门槛”,生态企业拼的东西,也跟着变。
过去给政府做,拼的是治得好,交一份漂亮的答卷。现在给央企做,拼的是帮电站过关——治沙怎么快、怎么省、怎么不耽误并网。快,是不拖并网的后腿;省,是不超预算;不返工,是一次过验收。这三样,拼的都是电站的节奏,治沙的成色反而退居其次。
会治沙的人还在,本事也没丢,只是这门本事的标价变了。过去”治得好”是核心竞争力,值钱;现在”治得好”成了基本功,”帮电站省事”才是新的卖点。不是生态企业退步了,是牌桌上的筹码换了。
但牌桌上,还有另一张牌在悄悄升值——运营。光伏板下那片空间,正在长出另一本账:库布其板下种梭梭嫁接肉苁蓉,亩均效益超过 1200 元;农牧民参与管护,人均年增收 8000 到 10000 元;再往深走,村集体将沙漠土地流转给企业,农牧民拿土地和劳动力入股,按股分红。这三条线,挣的都是运营这块地的钱——治沙在这一层,不再是纯成本,又变回了能生钱的资产。只是眼下,这份收益挂在农牧民和村集体的账上,还轮不到生态企业。蒙草已经在往这头转——卖草种和技术,不再只挣一锤子沙障的钱。
一边是越来越薄的门槛账,一边是还没够着的运营。生态企业要重写的,不是治沙的技术,是对自己位置的判断。
一门生意,先别看盘子多大,先看它在买单的人眼里是”成果”还是”门槛”。沙还是那片沙,只是从前治沙的人,现在得先学会帮电站省钱。