引言
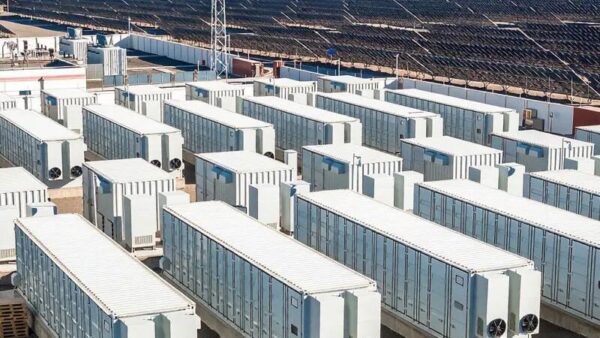
2025 年,全球储能电池出货 640 吉瓦时,同比增长 82.9%,中国储能电池企业占据了其中九成以上;出货量前十的企业,第一次全部来自中国。
同一年,中国企业新增海外储能订单 366 吉瓦时,同比增长 144%。储能出海,看起来是中国企业又一次赢麻了。
但有一个细节,跟这份热闹对不上。
2026 年 8 月,沙特公布本国首批四个独立储能项目的中标结果,每个 500 兆瓦/2000 兆瓦时,总投资 43.5 亿里亚尔,约 11.6 亿美元。四个项目的业主,是 ACWA Power、ENGIE、沙特能源公司——没有一家是中国企业。
中国企业去哪了?国轩高科拿到了 6 吉瓦时的电池订单,是这批项目最大的电池供货商——但只是卖电池,不是业主。
一边是全球九成的份额,一边是别人当上了业主。储能出海真正的分水岭,就藏在这个细节里:卖电池容易,收容量费难。
1. 造,是中国企业的强项
先把赢的这部分说清楚。
2025 年,宁德时代储能电池出货 121 吉瓦时,连续第五年全球第一;亿纬锂能 71.05 吉瓦时;比亚迪储能系统出货超过 60 吉瓦时。光这三家,加起来就超过 250 吉瓦时,比中国以外所有企业加起来还多。
出海的数据一样硬。据 CNESA 全球储能数据库统计,2025 年中国储能企业新增海外订单 366 吉瓦时,同比增长 144%;单是从中国直接出口的储能电池,就有 115.3 吉瓦时,同比增长 67.9%。欧洲、北美、亚太,都是中国储能的主要市场。
更根本的是,储能电池从正负极材料、隔膜、电解液,到电芯、系统集成,整条产业链都在中国手里——海外想造储能,绕不开这条链。制造强,强在整条链,不是某一家企业。
2. 但造这门生意,是一锤子买卖
问题是,制造赚的,是一锤子的钱。
卖电池、做系统集成、接 EPC,都是一单算一单。货交了、款收了,事情就结束了。电站建成之后归谁、运营 15 年赚不赚钱,跟卖设备的没有关系。
更要紧的是,这一锤子还在变薄。磷酸铁锂储能电芯的价格,从 2023 年初的 0.95 元/瓦时,跌到现在的 0.36 元上下,三年跌掉六成多;行业平均利润率从 15% 掉到不足 5%。亿纬锂能储能出货量涨了四成,毛利率却从 17% 一路掉到 12%——量在涨,钱在变薄。制造这条路,赢是赢了,可越赢越不赚钱。
这不是说制造不重要。制造是中国最硬的本事。但储能的钱,从来不是只有制造这一种。卖电池赚的,是一次性的制造利润;电站建成之后那十几年的钱,才是储能真正的长期价值。
3. 储能的长期价值,在运营
储能的长期价值,就是运营赚的那笔钱。看沙特那四个项目,就明白这笔钱是怎么收的。
这四笔交易,不是买电池,是签储能服务协议。业主用 BOO 模式——建设、拥有、运营,自商业运营日起签 15 年,持有项目公司 100% 股权,按月向沙特电力采购公司收容量费加服务费。
容量费是什么?是业主保证”我的储能随时可用”这件事,按月收的一笔固定钱。不管这天充没充、放没放,只要设备在、可用性达标,钱就按月进账。服务费,是实际响应调度赚的钱。
换句话说,储能业主做的不是卖设备的生意,是卖电力系统灵活性的生意。这笔生意一签就是 15 年,是确定性现金流,跟卖电池那种一锤子买卖,完全是两种钱。
这四个项目的业主是谁?ACWA Power 和沙特能源公司所在的联合体拿下三个,ENGIE 联合体拿下剩下一个。ACWA Power,沙特本土独立发电商,手里运营着几十吉瓦的电站资产;ENGIE,法国老牌电力集团;沙特能源公司,本土发输配一体化国企。它们有一个共同点——都是运营了几十年电力资产的老玩家,会算电力市场的账。
中国企业在哪?在设备清单里。国轩卖了 6 吉瓦时电池,赚的是制造的钱;15 年容量费那张长期饭票,还没中国企业的份。
4. 运营,中国企业才刚起步
有人会说,中国企业也能去运营。问题是,运营这门课,中国储能企业恰恰没怎么上过。
看一组国内的数据。中电联统计,2023 年全国新能源配储项目平均利用率只有 17%,日均等效充放电 0.31 次,差不多三天才完整充放一次,被业内叫作”僵尸资产”。到 2026 年上半年,配储利用率指数 43%、独立储能 49%。有起色,但都还没过半。
更要紧的是机制。国内储能装机,大头是强制配储——新能源项目要并网,政策要求配套储能,装上就拿到路条,用不用、用多少,没有硬考核。这套机制堆出来的,是制造能力和装机规模,不是运营能力。储能里还有另一类,叫独立储能——它没有路条可拿,必须自己进电力市场赚钱,利用率反而高一点。这一高一低说明,运营不是天生会,是市场逼出来的。
而中国储能企业,恰恰最缺这种被市场逼着练的机会。国内,强制配储和补贴把账撑住;海外,一道道本地化门槛挡着——美国走联邦税收抵免的储能项目,非受限来源成本占比 2026 年要 55%、逐年提到 2030 年的 75%,不达标拿不到抵免;欧盟《净零工业法案》要求公共采购储能项目单一第三国零部件占比不超 65%,更严的《工业加速器法案》还在审议,方向是储能系统先欧盟原产 BMS、再过渡到电芯;巴西也在推本地含量。这些门槛,卡的都是从卖电池走到当业主的这一步。
5. 从造电池到收容量费,还差一门课
储能出海的现状是:制造环节,中国优势明显;运营环节,中国企业才刚起步。 而储能的长期价值,恰恰在运营——不是卖电池的一次性利润,是把储能资产在电力市场里运营出确定性收益。
差距不在技术,在能力结构。头部企业已经走到了前面两格:第一格卖电池,宁德时代全球第一;第二格集成和运维,阳光电源 2025 年储能系统出货 43 吉瓦时、约 84% 卖到海外,已是全球储能系统集成的头部玩家。卡住的是第三格——当业主。沙特首批四个项目的业主名单里没有中国,就是卡在这一格上。
而第三格,拼的是三件事。
一是懂电力市场。 现货怎么套利、辅助服务怎么报价、容量市场怎么竞标,报错一次就亏。
二是会管资产。 电池衰减、可用率、安全,把一台机器管出 15 年的确定性收益。
三是能落地。 顶着本地化门槛,把供应链和本地团队搭起来。
这三件事,哪一件都不是靠造电池的本事能补上的。
沙特第二轮的动向,能看出中国企业在往这个方向努力。第二批六个项目、合计 3 吉瓦/12 吉瓦时,27 家通过资格预审,里面龙源电力、远景能源等七家中国企业进了名单。从卖设备往当业主探,是好事。但资格预审到中标,中间还隔着运营能力这道硬杠。
谁先补上这门课,谁就能从电池制造商,变成电力资产运营商。这一步,决定储能出海的下半场。
结语
储能出海,最值钱的不是卖了多少电池,是能不能当上业主、收 15 年容量费。
下次海外储能项目招标,值得看的不是中国拿了多少设备订单,是一件事:中标业主那一栏,有没有中国企业的名字。
有,才叫真正出海;没有,就还是卖电池。